비정기 청구 준비하기: 부족액·입금일·적립 일정 계산
납기 전에 가능한 적립 횟수와 이미 모은 돈으로 회당 금액을 계산합니다. 가상 예시와 부족할 때의 판단표를 제공합니다.
주제별 모아 읽기
한 가지 질문을, 조금 더 구체적으로.
납기 전에 가능한 적립 횟수와 이미 모은 돈으로 회당 금액을 계산합니다. 가상 예시와 부족할 때의 판단표를 제공합니다.
이체 전에 날짜별 자금을 점검합니다. 공통 통장 세 개·저축률 대신 실제 공제·계좌 조건을 사용합니다.
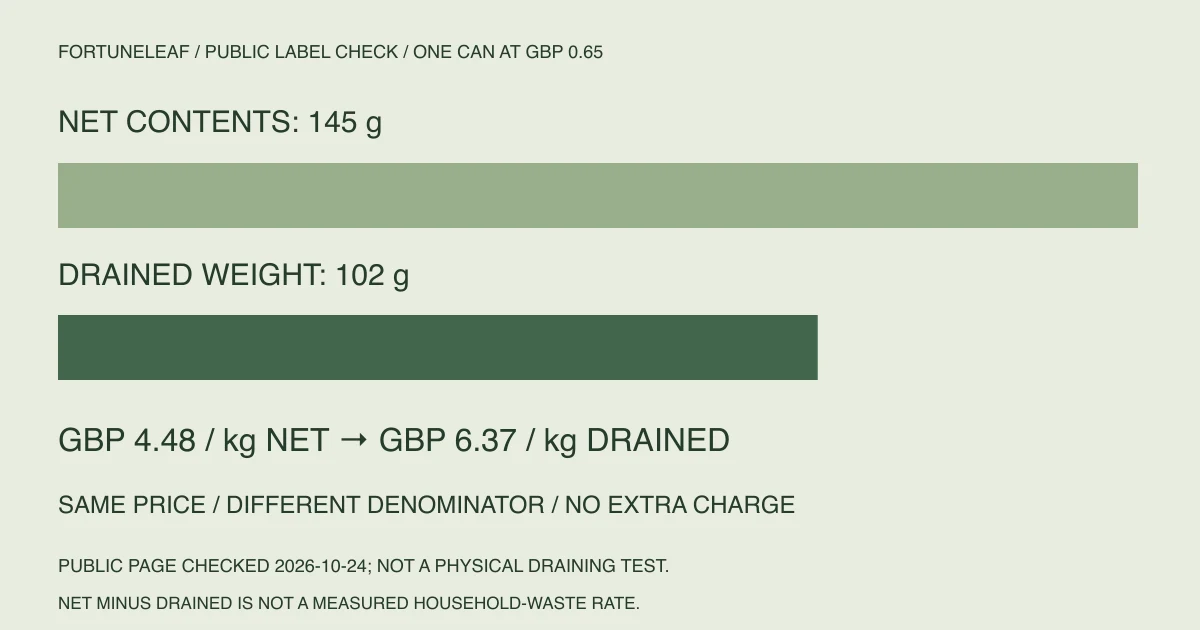
공개 상품 열 개의 표시 단가를 재계산했습니다. 순내용량·고형량·묶음 개수·조리 상태는 서로 다른 분모입니다. 숫자가 작다는 이유만으로 같은 기준의 저렴한 상품은 아닙니다.
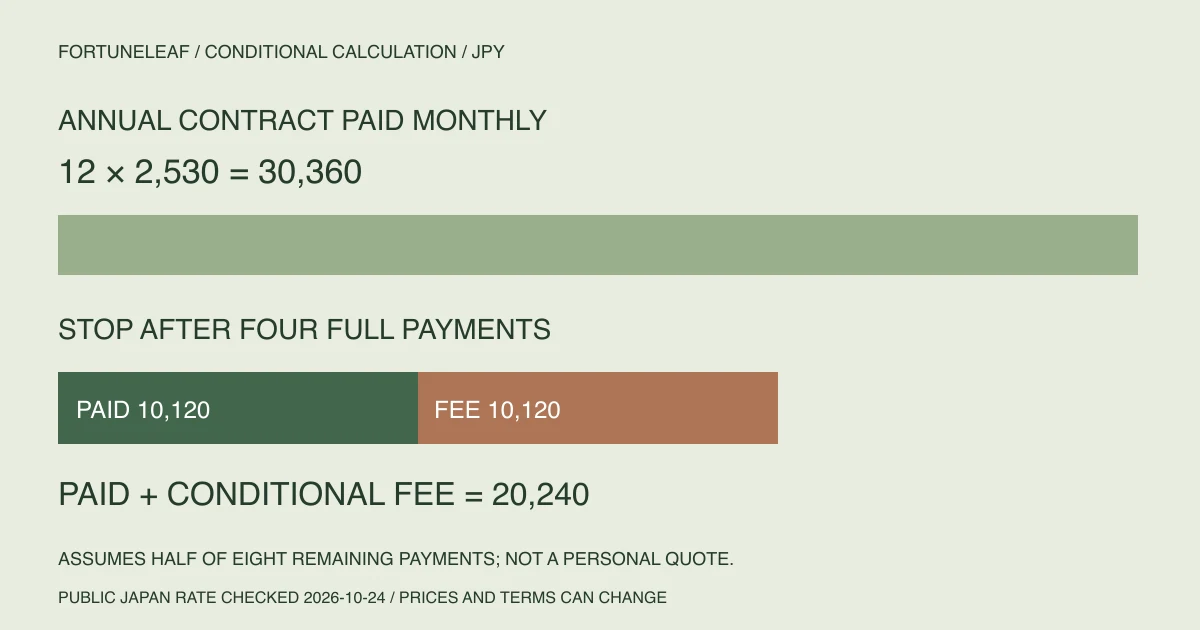
공식 가격표 네 곳과 실제 청구 주기 선택을 확인하고 관찰한 조건·가정한 계산·미확인 비용을 구분했습니다. 서로 다른 서비스를 싼 순서로 나열하는 비교는 아닙니다.
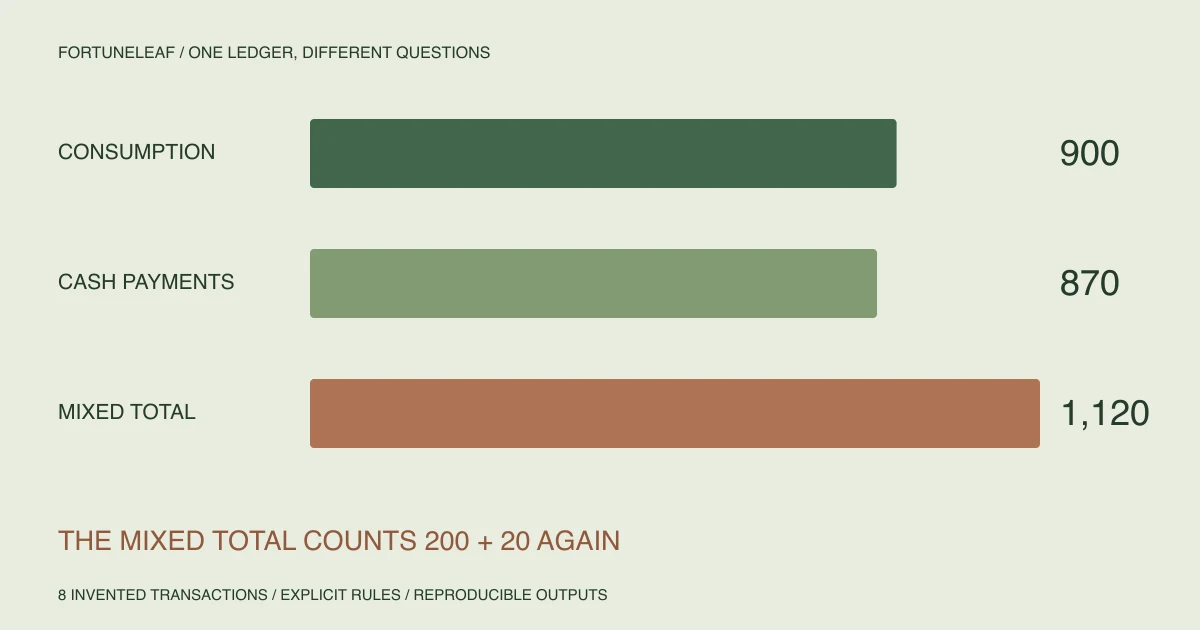
자기 돈의 이동과 카드대금을 다시 비용으로 더하면 지출이 부풀어집니다. 같은 가상 원장을 소비·현금 흐름·카드 잔액으로 나눠 대조하고 입력·코드·결과를 공개합니다.
난방비가 달라진 이유를 사용량, 단가, 청구 일수로 나누어 확인합니다. 가상 계산 예시와 빈 점검표로 비교하고, 난방 설정을 바꾸기 전에 확인할 조건을 정리했습니다.
이 한국어 안내는 대한민국 근로소득 연말정산의 자료 준비와 확인 절차를 설명합니다. 영문판의 미국 W-4 원천징수 제도와는 다릅니다.
신용카드 관리는 월급의 몇 퍼센트라는 획일적인 기준보다 약관과 명세서를 읽는 데서 시작합니다. 한국어판은 일반적인 명세서 점검 절차를 설명합니다.
비상금은 예상 밖의 재정 충격을 위해 따로 정한 돈입니다. 모든 돌발 지출을 감당하게 해 주는 보장은 아닙니다.
정기 결제의 정체와 목적, 연결된 서비스와 갱신 조건을 확인하고 해지 요청부터 다음 청구까지 기록하는 방법을 정리했습니다.
필요·총비용·가용 자금을 확인합니다. 안 산 금액과 실제 저축을 구분하고 인증 보호를 유지합니다.